
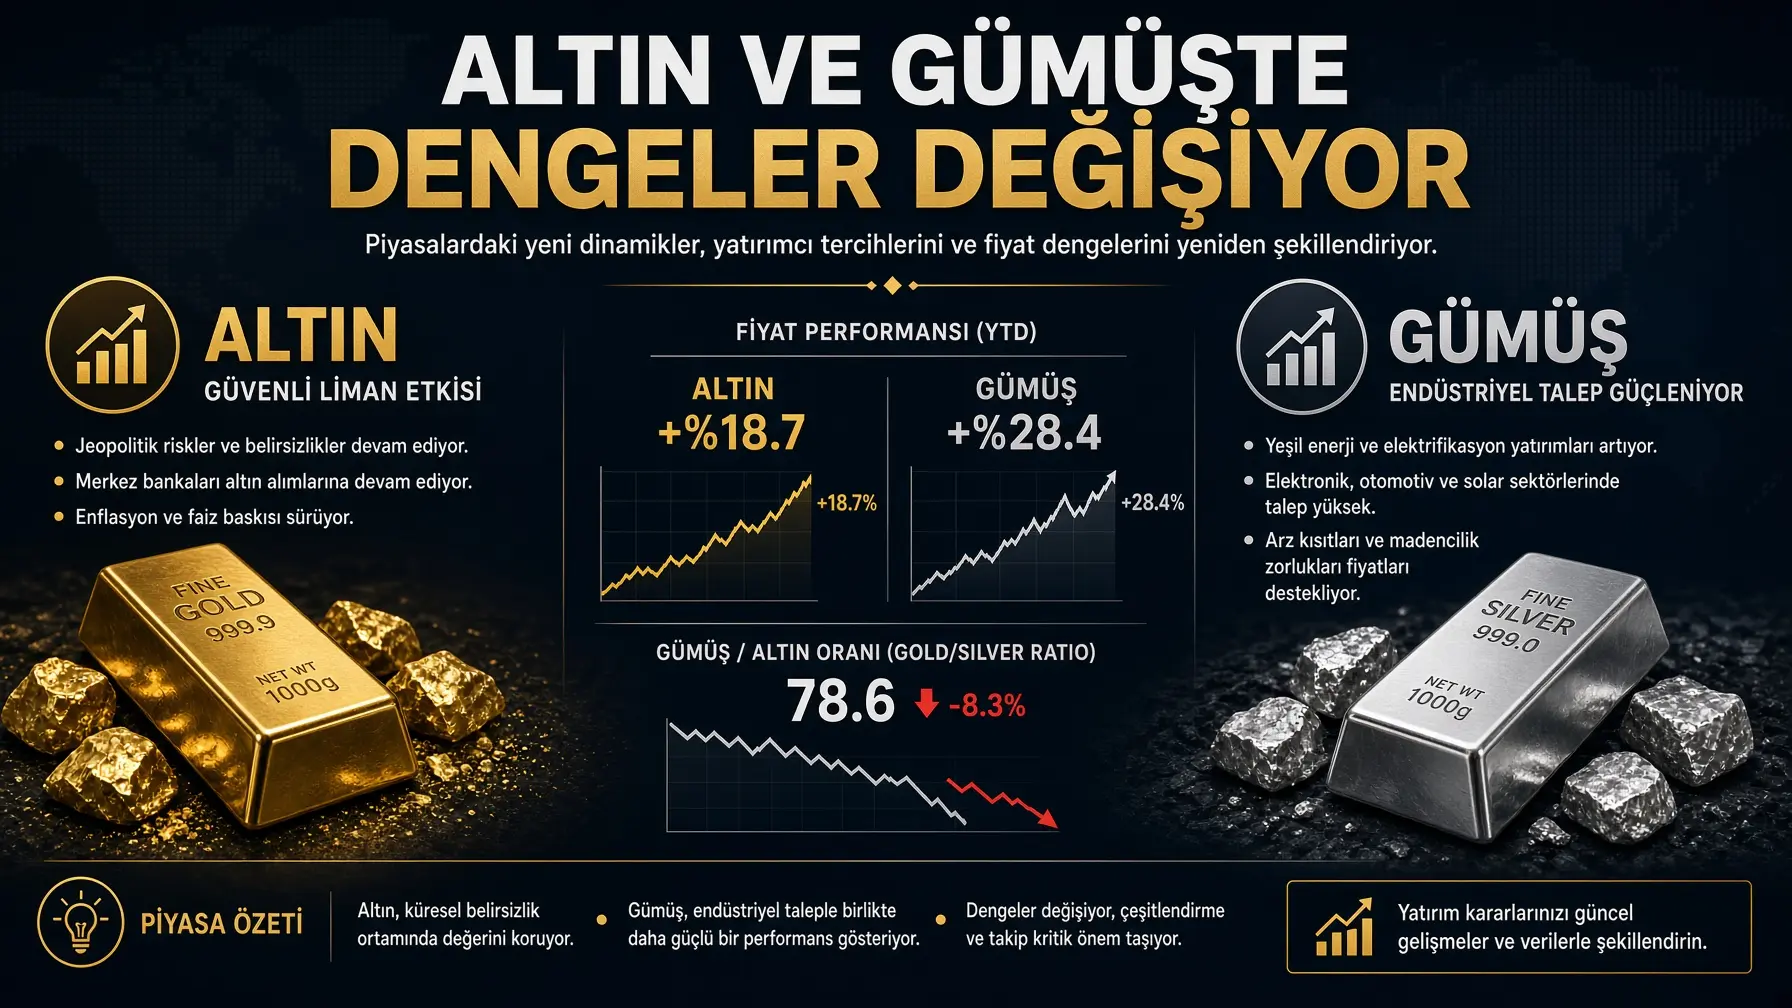
Altın gümüş oranı 66 seviyesinde seyrederek iki metal arasındaki göreli fiyatı yeniden tartışmaya açtı. Amerikan Merkez Bankası (Fed) faiz kararı ile jeopolitik gelişmeler değerli metallerin yönünü belirleyecek başlıca unsurlar arasında duruyor. Ons altın 4400 dolar ons gümüş 66 dolar civarında fiyatlanırken bir ons altın için 66 ons gümüş gerekiyor. Uzun vadede 60 ile 70 bandı referans aralık kabul ediliyor. Mayısta oran 55 altına inmiş son altı ayda gümüş altına göre daha çok değer kaybetmiştir.
Bu rasyo yatırımcıya yalnızca çarpım değil göreli güç de anlatır. Oranın yükselmesi altının gümüşe kıyasla pahalılaştığını düşmesi farkın daraldığını gösterir. 100 eşiğine iki yoldan ulaşılabilir altın 6600 dolara çıkarken gümüş 66 dolarda kalır ya da altın 4400 dolarda dururken gümüş 44 dolara iner. Mayıs 2025 te oran 100 ü aşmış Ocak 2026 da 49 a kadar gerilemiştir. İlk bölümün ardından oranın anlamı 100 senaryosu tarihsel izler destekleyen gelişmeler ve yatırımcı tedbirleri ele alınacaktır.
Oran neyi ölçer ve neden 66 bandı konuşulur
Gösterge ilk bakışta basit bir bölme işlemi gibi durur oysa aslında bütün piyasa psikolojisini ve korku iştahını taşır. Bir ons altın almak için kaç ons gümüş gerektiği sorusu aslında hangisinin daha pahalı durduğunu açıkça sorar. Bu yüzden altın gümüş oranı yükseldikçe altın göreli olarak ağırlaşır gümüş ise ucuz görünür. 66 seviyesi uzun vadeli 60 70 koridorunun tam ortasına yakındır. Koridorun içinde kalmak piyasada henüz aşırı bir uç olmadığını düşündürür. Yine de mayıs dip seviyesinin 55 altına inmesi gümüşün bir ara altına göre daha güçlü olduğunu hatırlatır. Son altı ayda ise gümüşün daha fazla gerilemesi göreli dengeyi yeniden ve belirgin biçimde altına kaydırmıştır.
Yatırımcı çoğu zaman yalnızca tek fiyatı izler oysa nispi fiyat daha erken sinyal verir. Altın yükselirken gümüş yerinde sayarsa ölçülen oran hızla büyür. Gümüş ani hızlanırsa ölçülen oran belirgin küçülür. Bu rasyo kriz anında güvenli liman talebinin hangi metale aktığını da ele verir çünkü resmi alıcı ile hane aynı kapıya yönelmez. Resmi merkez bankası alımları altına aktıkça oran kolay yükselir çünkü resmi alıcı gümüşe neredeyse hiç aynı iştahla bakmaz. Küresel sanayi talebi zayıflayınca gümüş fiyatı ikinci bir darbe yer. Bu yüzden 66 bandı sakin görünse de altında farklı kuvvetler çalışır ve hangisinin baskın çıktığı Fed kararında ile dolarda belli olur.
Uzun vadeli ortalama birçok uluslararası çalışmada 70 civarına işaret eder. 60 ile 70 aralığı bu uzun vadeli ortalamanın makul sapmasıdır. Bandın belirgin üstüne çıkmak altının aşırı prim yaptığını düşündürür. Bandın belirgin altına inmek gümüşün göreli pahalılaştığını gösterir. Altın gümüş oranı bu yüzden alım satım zamanlamasında yardımcı harita işlevi görür. Harita tek başına alış emri vermez yalnızca risk iştahını ölçer. Ölçüm yanlış okunursa yatırımcı dip sanıp bıçağa tutunur bu nedenle bandı mutlak hedef değil olasılık çerçevesi saymak ve uzun vadede daha sağlıklıdır.
Portföy ağırlığını soğukkanlı ayarlamak için fiyat çarpanı da kullanılır. Oran belirgin yüksekken gümüşe kaymak ucuzluk arayanın klasik tercihidir. Oran belirgin düşükken altına dönmek iskonto arayanın klasik tercihidir. Tercih spekülasyon değil soğuk dengeleme olarak kurulursa duygusal işlem azalır. Sıkı dengeleme disiplini küçük yatırımcıyı ani düşüşte ayakta tutar. Ayakta kalan kişi ikinci fırsatı görür. Görmeyen kişi ise tek metale kilitlenip ve uykusuz kalır.
Piyasa likiditesi altın gümüş oranı okumasını her gün etkiler. Gümüş piyasası altına göre daha sığdır ve her haberle daha sert salınır. Bu sert salınım oranı bir günde birkaç puan birden oynatabilir. Bu yüksek oynaklık kısa vadeli tüccarı cezbeder uzun vadeli biriktiriciyi yorar. Yorgun yatırımcı göstergeyi terk eder. Terk edilen gösterge aslında en çok o yorgun anda işe yarar. Bu yüzden 66 seviyesini haftalık kapanışlarla izlemek günlük gürültüden ve gereksiz stresi azaltarak korunmayı sağlar.
Yüz seviyesine giden iki ayrı senaryo
Analizlerin dikkat çektiği kritik eşik 100 dur ve göreli değer ölçütü bu eşikte iki farklı hikâye anlatır. İlk hikâyede ons altın 6600 dolara yükselirken ons gümüş 66 dolarda kalır. Bu tablo güçlü güvenli liman talebini ve zayıf sanayi iştahını aynı anda birlikte taşır. İkinci hikâyede ons altın 4400 dolarda durur ons gümüş 44 dolara iner. Bu tablo ise risk iştahının kırıldığını ve endüstriyel metal talebinin sert çöktüğünü anlatır. Her iki yolda da altın gümüş oranı 100 e çıkar fakat yatırımcının cüzdanı asla aynı sonucu yaşamaz. Birinci yolda altın kazandırır ikinci yolda gümüş kaybettirir ve bu ayrım senaryoyu okumadan pozisyon açmanın ve acele emrin tehlikesini gösterir.
Tarihsel olarak metal dengesi 100 e yaklaşırken çoğu kez önce altın hızlanır. Hızlanan altın haber başlıklarını kaplar. Başlıklar yeni para çeker. Yeni para bir süre sonra gümüşe de sıçrar çünkü ucuz kalan ikinci metal cazip görünür. Sıçrama gecikirse oran uzun süre yüksek kalır. Yüksek kalan oran sabırsız yatırımcıyı erken gümüş alımına iter. Erken alım nakit bağlar ve düşüşte zarar yazdırır bu yüzden 100 e giden yolun hangi hikâyeyle örüldüğü emirden önce ve yazılı cevaplanmalıdır.
Piyasa dengesi bozulduğunda merkez bankası alımı ile fabrika siparişi aynı anda konuşulmaz. Alım resmi kasayı şişirir sipariş ise elektrik panosu ve güneş paneli hattını ilgilendirir. Hat durursa gümüş stokta kalır. Stokta kalan metal fiyatı bastırır. Bastırılan fiyat oranı şişirir. Şişen oran altını daha güvenli gösterir. Güvenli görüntü yeni altın talebini doğurur döngü büyür ve kırmak için ya faiz iner ya da sipariş defteri toparlanır.
Tarihsel izler ve gümüşün gecikmeli koşusu
Mayıs 2025 te altındaki sert ve hızlı yükseliş altın gümüş oranı değerini 100 ün üzerine taşımıştı. O dönem uluslararası haber dili neredeyse yalnızca ons rekoruna kilitlenmişti. Gümüş aynı hızı yakalayamayınca göreli olarak belirgin geride kaldı. Geride kalan metal Ocak 2026 ya gelindiğinde daha güçlü bir performans gösterdi ve oran 49 a kadar indi. Bu sert iniş gümüşün ralli dönemlerinde çoğu kez altını solladığı gözlemini destekler. Bir yatırım fonu araştırması da değerli metal yükseliş dönemlerinde gümüşün sık sık daha keskin çıktığını belirtir. Keskin çıkış aynı şekilde keskin düşüş riskini de taşır ve risk unutulursa 49 seviyesi ucuzluk sanılıp aşırı yüklenilir ve nakit esnekliği kaybedilir.
Gümüş kısa vadede pahalılaşmış gibi durur oysa altın gümüş oranı düşünce asıl soru sürdürülebilirliktir. Küresel sanayi toparlanmadan gelen gümüş rallisi oldukça kırılgandır. Kırılgan ralli Fed şahinleşince çoğu kez hızla söner. Sönen kırılgan ralli ölçülen oranı yeniden yukarı iter. Yukarı itilen oran 2025 mayıs tablosunu yatırımcıya yeniden ve net hatırlatır. Bu sert hatırlatma yatırımcıya döngünün tek yönlü olmadığını öğretir. Öğrenilmeyen sert ders aynı hatayı 12 ay sonra tekrarlatır ve maliyeti yükseltir.
Sert jeopolitik gerilim önce altına yarar çünkü ons karşılığı siyaset şokunda hızla değişir. Kapı gümüşte daha dardır zira resmi alıcı gümüş külçesini çoğu kez rezerv saymaz. Rezerv sayılmayan metal sert siyasi şokta ikinci planda kalır. İkinci planda kalan fiyat ölçülen oranı yükseltir. Yükselen oran kısa süre sonra fırsat diye pazarlanır. Pazarlama cümlesi matematikte doğru olabilir fakat zamanlama çoğu kez yanlıştır. Yanlış zamanda alınan gümüş ani nakit ihtiyacında zarar realize ettirir ve planı bozar.
Canlı enflasyon ve stagflasyon tartışmasının gölgesinde altın gümüş oranı yeniden okunur. Tüketici fiyatları artarken büyüme durursa altın makbul görünür. Sanayi büyümesi durunca fabrika hattı gümüş tüketmez. Tüketilmeyen gümüş hızla stoğa biner. Binen stok spot fiyatı ezer. Ezen fiyat ölçülen oranı şişirir. Şişen oran stagflasyonun metal dilidir ve dil doğru okunursa portföy savunmaya çekilir ve nakit payı artırılır.
Oran 49 a kadar inince bazı yorumcular değer dengesi bozuldu diye gümüşün pahalılaştığını söyledi. Pahalılaşma iddiası kısa vadeli ortalama ile uzun vadeli ortalama birbirine karışınca doğar. Kısa ortalama 49 u yüksek görür oysa uzun ortalama 70 i özler. Bu özlem gerçekleşmeyebilir çünkü dünya artık 1980 lerin arz yapısında değildir. Güneş enerjisi elektrikli araç ve tüketici elektroniği gümüşe yeni taban talep kurar. Bu yeni taban eski uzun vadeli ortalamayı geçersiz kılabilir. Bu yüzden tek bir tarihsel sayıya tapmak yatırımcı için tehlikelidir ve yanıltıcıdır.
Fed faiz kararının gölgesi her iki metali de vurur fakat aynı şiddette değil. Yüksek politika faizi getirisi olmayan altını tutmayı pahalılaştırır. Aynı yüksek faiz gümüşü hem finans hem sanayi kanalından incitir. Çift kanal birden incinince gümüş daha çok düşer ve oran şişer. Politika faizi inince tersi görülür ve gümüş daha hızlı toparlanır. Toparlanma 2026 ocak örneğinde olduğu gibi oranı sert düşürür. Sert düşüş fırsat gibi durur oysa faiz yolu netleşmeden erken kutlama zarar doğurur ve sabrı tüketir.
Dolar faiz jeopolitik ve resmi alımın gölgesi
Zayıf dolar değerli metali dolar cinsinden belirgin ucuzlatır ve yeni talep doğurur. Yeni talep önce daha likit olan altına akar. Altına akan taze para ölçülen oranı yükseltebilir. Yükselen oran gümüşü bir süre geride bırakır. Geride kalan gümüş olumlu sanayi haberi gelirse ani toparlanır. Bu ani toparlanma açık kısa pozisyonu yakar. Yakan hareket küçük yatırımcıyı göstergeye küsmeye iter ve küsen kişi sonraki dönüşü kaçırır ve ikinci dalgayı kaçırır.
Geniş mali genişleme kamu açığını büyütür ve itibari paradan kaçışı hızlandırır. Bu kaçış klasik güvenli limanı şişirir. Şişen liman çoğu kez altındır. Altın gümüş oranı bu şişmede çoğu kez yukarı gider. Bu yukarı gidiş gümüşün bir süre ihmal edildiği anlamına gelir. İhmal uzun sürerse fiyat iskontosu birikir. Biriken iskonto sabırlı alıcıya kalır oysa sabırsız alıcı her dipte el değiştirir ve maliyeti yükseltir.
Küresel merkez bankası alımları 2022 den beri altındaki yükselişin görünür taşıyıcılarından biridir. Resmi alıcı durursa fiyat priminin bir ayağı eksilir. Eksilen ayak ons fiyatını sarsar. Sarsılan ons fiyatı oranı da sarsar. Oran sert sarsılınca spekülatif fon yön değiştirir. Yön değiştiren fon sığ gümüşte daha büyük yüzde hareketi üretir. Büyük yüzde hem kâr hem zarar demektir bu yüzden resmi alım verisi aylık izlenmelidir ve sapma not edilmelidir.
Sert jeopolitik haber akışı fiyatı dakikada döndürür fakat oranı ancak haftada oturtur. Dakikalık fiyat dönüşü duygusal emir doğurur. Haftalık oturuş ise soğuk ve yazılı analiz ister. Soğuk analiz 66 bandının neden bu kadar konuşulduğunu hatırlatır. Bandın içindeyken acele panik satışının gerekçesi zayıftır. Bandın belirgin dışına taşınca ise ana hikâye değişmiş olabilir. Değişen hikâye yeni senaryo yazmayı gerektirir ve eski senaryoyla yeni fiyatı okumak en pahalı hatadır ve sık tekrarlanır.
Gram altın fiyatı yurt içi yatırımcıyı ons kadar yakından ilgilendirir çünkü döviz kuru hareketi ons kazancını silebilir. Dolar hızla yükselirken ons yerinde kalsa bile gram artar. Dolar belirgin düşünce gram fiyatı geriler. Bu yüzden oranı okuyan kişi döviz kurunu da deftere yazar. Yazılmayan kur hareketi sahte kâr doğurur. Sahte kâr realize satışı geciktirir. Geciken satış ilk düzeltmede erir.
Kuyum tezgâhı ile borsa işlemi aynı metal değildir ve likidite farkı toplam maliyeti değiştirir. Fiziki alışta işçilik komisyon ve spread vardır. Borsa yatırım fonunda ise yıllık yönetim ücreti vardır. Oran sinyali her iki kanalda da geçerlidir fakat maliyet eşiği belirgin farklıdır. Eşik baştan hesaplanmazsa küçük kâr masrafta kaybolur. Kaybolan ince kâr yatırımcı sabrını tüketir. Tükenen sabır en yanlış anda satış yaptırır ve pişmanlık bırakır.
Yatırımcının alacağı tedbirler ve yanlış okunan sinyaller
İlk ve en temel tedbir tek metale bağlanmamaktır çünkü ölçülen oran her iki tarafı da aynı anda cezalandırabilir. Portföyde altın gümüş ve nakit birlikte durursa 100 senaryosunun hangi kapıdan geldiği çok daha az korkutur. Kapı altın yükselişiyse mevcut altın konumunu korumak çoğu kez yeterli olur. Kapı gümüş düşüşüyse hazır nakit payı görünür zararı keser. Zarar kesen soğukkanlı kişi sonraki gerçek ucuzluğu sakin alır. Alamayan kişi dipte nakit arar ve acele nakit arayışı en kötü fiyatta zorunlu satışa iter ve toparlanmayı kaçırttırır.
İkinci kritik tedbir kaldıraçtan ve aşırı kredili işlemden uzak durmaktır zira sığ gümüş piyasasında kaldıraç bir gecede sermayeyi silebilir. Bir gecede silinen sermaye oranı doğru okumuş olsa bile oyundan fiilen çıkar. Oyundan erken çıkan yatırımcı kendi analizini yaşayamaz. Yaşamayan ince analiz yalnızca defter süsü olur. Bu yüzden fiziki külçe veya teminatsız küçük pay daha yavaş fakat daha uzun nefeslidir. Uzun nefes 12 aylık dalgayı taşır ve sert düzeltmeyi atlatır. Kısa nefes yalnızca günlük manşet başlığı taşır ve ilk sarsıntıda kesilir ve öğrenme fırsatını da keser.
Üçüncü vazgeçilmez tedbir günlük rekor haberi ile soğuk göstergeyi ayırmaktır. Sert rekor haberi çoğu yatırımcıda oranı unutturur. Unutulan oran göreli pahalı metali yüksek fiyattan acele aldırır. Aceleye aldırılan metal düzeltmede portföyün en çok inen parçası olur. En çok inen o parça toplam bakiyeyi bozar. Bozulan portföy bir sonraki kararı hızla duygulaştırır. Duygusal karar zinciri ancak önceden yazılmış kural ile kırılır ve kural yoksa 66 da da 100 de de aynı hata tekrarlanır ve maliyet katlanır.
Sektörel ve sanayi bakışı da her zaman korunmalıdır çünkü gümüş artık yalnızca kasa metali değildir. Güneş paneli elektrikli araç batarya ve elektronik hatları talebi taşır. Bu hatlar durursa ölçülen oran yükselir. Bu hatlar hızlanırsa ölçülen oran düşer. Yatırımcı fabrika verisine bakmadan yalnızca ons rekoruna bakarsa yarım bir harita ile yürür. Yarım kalan harita çoğu kez kaybettirir. Tam harita ise Fed kararını doları jeopolitiği ve sanayi siparişini aynı deftere yazar ve kör noktayı azaltır.
Son olarak bu oran bir kehanet değil pusuladır ve pusula fırtınayı durdurmaz yalnızca yönü gösterir. 6600 dolarlık altın hayali ile 44 dolarlık gümüş korkusu aynı matematikten çıkar fakat yatırımcıya zıt hayatlar yaşatır. Hayatı belirleyen yalnızca matematik değil senaryo seçimidir. Senaryo seçimi yapılmadan açılan pozisyon tesadüfe bırakılmış bir gemidir. Tesadüf bazen kazandırır fakat çoğu zaman gece uykusunu kaçırır. Uykusu kaçmayan yatırımcı 66 yı da 100 ü de sakin okur ve kararını zamana yayar.
Uzun vadeli biriktirici için en sakin ve sürdürülebilir yol düzenli ve küçük alımdır çünkü bu oran tahminini her ay isabet ettirmek imkânsıza yakındır. Düzenli ve küçük alım fiyat ortalamasını düzler. Düzlenen ortalama tek bir dip avının riskini düşürür. Düşen bu risk gece uykusunu düzeltir. Düzelen uyku sonraki alım satım kararını soğuk tutar. Soğuk karar 100 senaryosunda bile paniği keser ve maliyeti düşürür. Kesilen panik ise gereksiz komisyon kuyum farkı ve spread yükünü azaltır ve net getiriyi korur.
